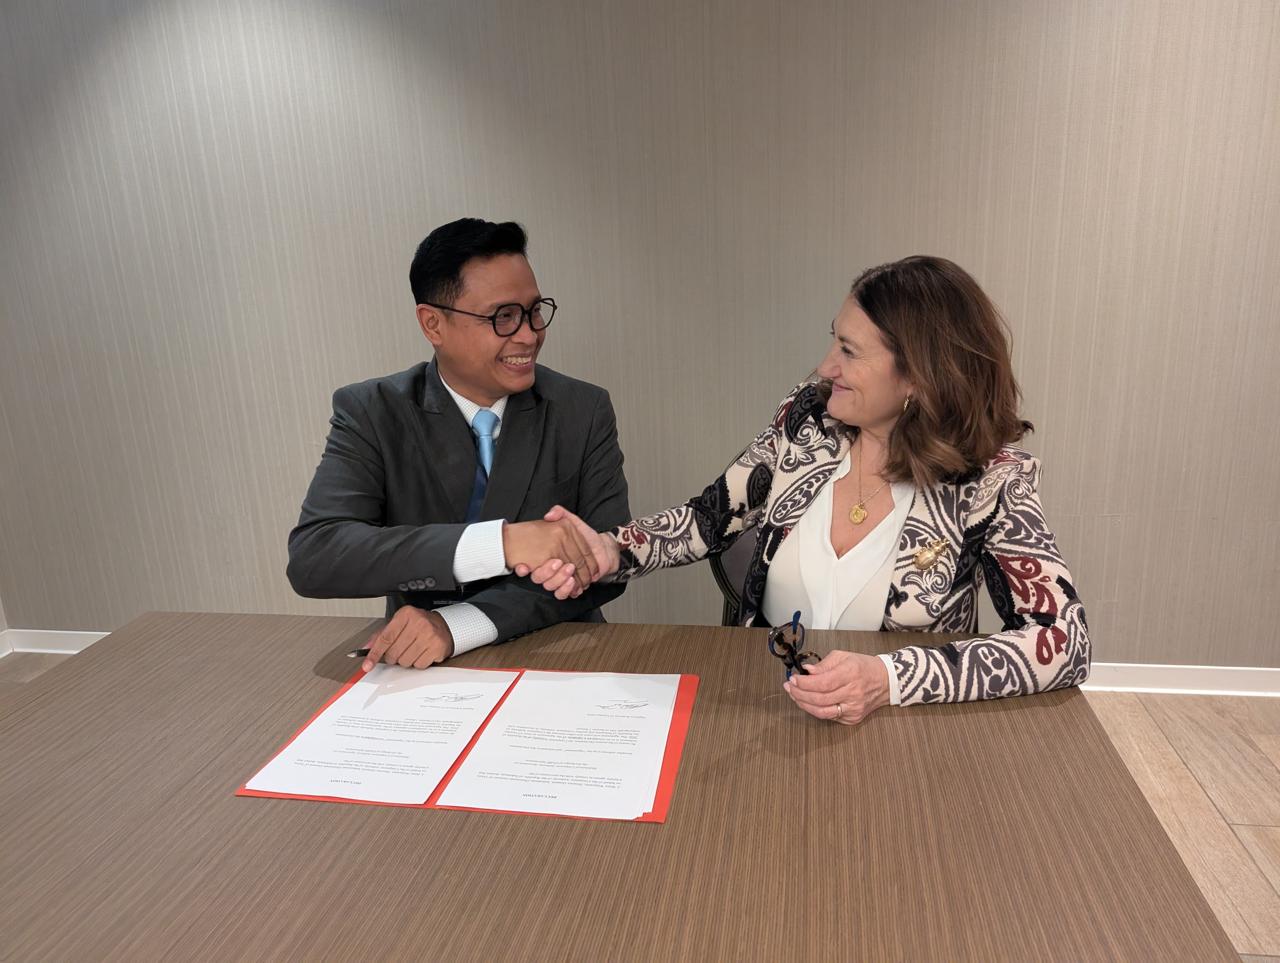

Direktorat Jenderal Pajak memperkuat kerja sama perpajakan internasional di bidang pertukaran informasi melalui penandatanganan Multilateral Competent Authority Agreement on the Exchange of GloBE Information (GIR MCAA). Kesepakatan ini menjadi instrumen penting dalam mendukung pelaksanaan pajak minimum global (global minimum tax/GMT).
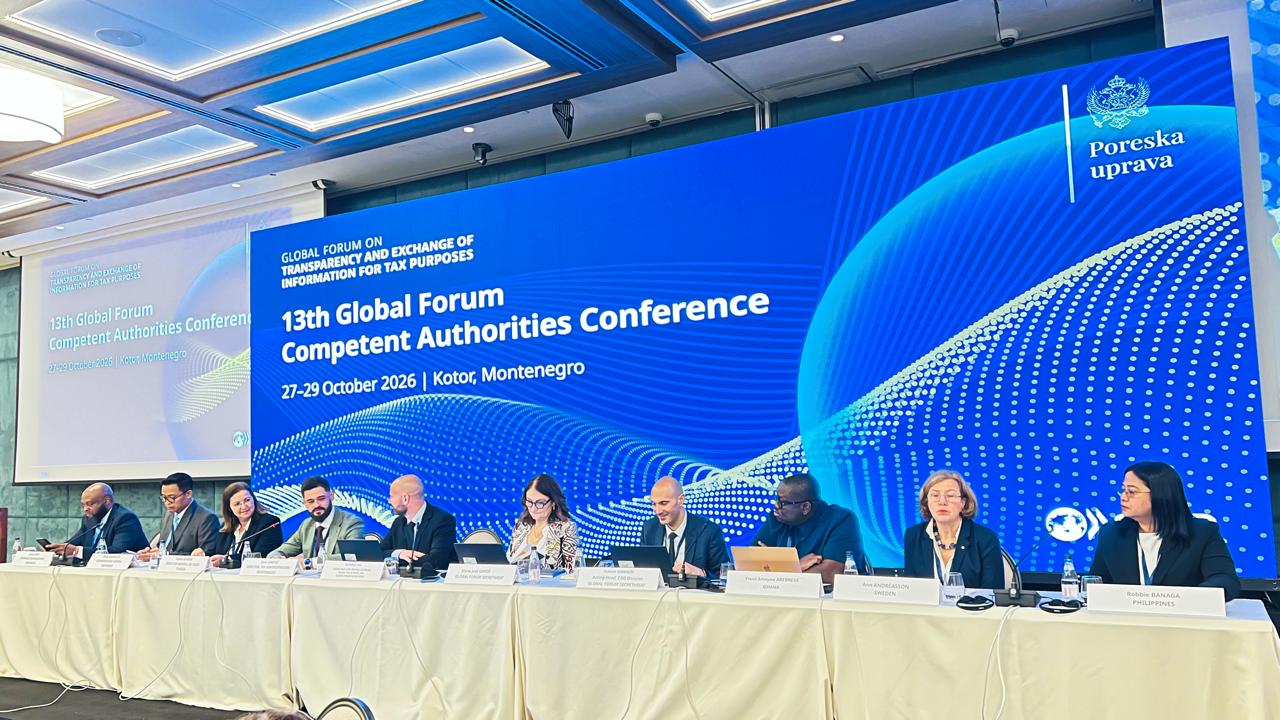
Direktur Jenderal Pajak, Bimo Wijayanto, menandatangani deklarasi GIR MCAA dalam the 13rd Competent Authorities Conference. Konferensi ini digelar oleh Global Forum on Transparency and Exchange of Information for Tax Purposes (Global Forum) bersama Otoritas Pajak Montenegro di Kotor, Montenegro (Selasa s.d. Kamis, 27-29/10/2026).
Bantuan Penagihan Pajak Lintas Negara
Bimo menjadi pembicara utama dalam sesi khusus mengenai inisiasi peningkatan kerja sama bantuan penagihan pajak lintas negara (cross-border assistance in recovery of tax claims).
Bimo, dalam sambutannya, menyebut bahwa dengan memperkuat jaringan global dalam penagihan pajak, otoritas pajak perlu menerapkan komitmen bersama terhadap transparansi pajak, sekaligus menutup celah bagi penghindaran pajak.
"Indonesia berkomitmen untuk bekerja sama ... dalam forum global ini guna mewujudkan visi bersama. Mari kita bersama-sama memastikan bahwa tidak ada penagihan pajak yang terhenti di perbatasan negara," tuturnya.
Indonesia mendorong penguatan dan perluasan kerja sama bantuan penagihan pajak global. Mobilitas modal dan aset yang semakin tinggi membuat kerja sama antarotoritas pajak semakin penting agar kewajiban perpajakan tetap dapat dipenuhi. Ini termasuk ketika aset atau penanggung pajak berada di luar negaranya.
Kerja sama dalam penagihan pajak lintas negara dapat mencapai dua tujuan sekaligus. Pertama, kerja sama ini mendukung transparansi pajak. Hal ini memastikan bahwa informasi yang kita pertukarkan dapat diwujudkan menjadi penerimaan negara—penerimaan yang mendanai layanan publik dan mendukung mobilisasi sumber daya domestik.
Bimo melanjutkan, kerja sama ini juga mencegah penghindaran pajak. Ketika otoritas pajak lintas negara dapat saling mengandalkan dalam penagihan pajak, memindahkan aset ke luar negeri tidak lagi menjadi cara yang aman untuk menghindari kewajiban pajak.
Indonesia telah menunjukkan komitmennya dengan membatasi reservasi atas bantuan penagihan pajak dalam konvensi hanya pada jenis pajak tertentu melalui Peraturan Presiden Nomor 56 Tahun 2024, serta mengatur bantuan penagihan pajak dalam Undang-Undang Nomor 7 Tahun 2021 tentang Harmonisasi Peraturan Perpajakan.
Peran Vital GIR
Forum global ini menjadi wadah bagi para pejabat yang bertanggung jawab atas pertukaran informasi perpajakan lintas negara untuk berbagi pengalaman praktis, membahas tantangan yang berkembang, dan mengidentifikasi praktik terbaik dalam kerja sama perpajakan internasional.
Konferensi dibuka oleh Menteri Keuangan Montenegro, Novica Vuković, bersama Kepala Sekretariat Forum Global, Maria José Garde. Konferensi ini dihadiri oleh 90 yurisdiksi dari seluruh benua yang diwakili oleh otoritas yang berwenang (competent authority), termasuk para direktur jenderal dan komisioner pajak.
Salah satu sesi utama membahas pertanyaan mendasar: bagaimana menjadikan kontribusi pertukaran informasi terlihat (visible), terukur (measurable), dan bermakna (meaningful) bagi pimpinan otoritas pajak.
Dalam keterangannya, Bimo menyebut tiga pesan utama dalam diskusi tersebut. Pertama, keberhasilan pertukaran informasi tidak cukup diukur dari jumlah permintaan yang dikirim dan diterima, tetapi dari hasil yang dicapai. Kedua, yang penting bukan sekadar informasi yang dipertukarkan, melainkan informasi yang dimanfaatkan. Ketiga, pertukaran informasi perlu dilihat bukan hanya sebagai rangkaian aktivitas, tetapi sebagai sarana yang berkontribusi pada tujuan strategis administrasi pajak.
Inti diskusi ini terangkum dalam lima kata kunci; kolaborasi, transparansi, informasi, kepatuhan, dan dampak.
GIR adalah formulir pelaporan standar yang memuat informasi umum grup perusahaan multinasional serta penerapan ketentuan GloBE di setiap yurisdiksi tempat grup beroperasi. Informasi ini untuk menghitung dan memastikan pemenuhan pajak minimum global oleh grup dengan peredaran bruto konsolidasi tahunan paling sedikit 750 juta euro.
Pada prinsipnya, setiap entitas konstituen wajib melaporkan GIR kepada otoritas pajak di yurisdiksi tempat entitas tersebut berada (local filing). Melalui mekanisme pelaporan terpusat (central filing), grup dapat menyampaikan GIR pada satu yurisdiksi, yaitu yurisdiksi Ultimate Parent Entity atau Designated Filing Entity.
Manfaat bagi Wajib Pajak
Bagi wajib pajak, mekanisme ini memberikan kemudahan dan efisiensi karena mengurangi jumlah yurisdiksi tempat GIR harus dilaporkan. Bagi otoritas pajak, pertukaran informasi menyediakan data yang dibutuhkan untuk mendukung pengawasan kepatuhan dalam rangka pelaksanaan pajak minimum global.
Indonesia menjadi penandatangan (signatory) GIR MCAA dan membuka jalan bagi pertukaran informasi GloBE Information Return (GIR) secara otomatis (automatic exchange of information/AEOI) dengan yurisdiksi mitra.
Berdasarkan daftar yang dipublikasikan OECD per 1 Oktober 2026, 40 negara/yurisdiksi telah menjadi penanda-tangan GIR MCAA, antara lain Singapura, Malaysia, Thailand, Hong Kong, Jepang, Korea, dan Australia. Dengan partisipasi Indonesia, jumlah penanda tangan menjadi 41 yurisdiksi. Bagi Indonesia, pertukaran GIR secara otomatis dijadwalkan mulai tahun 2027.
Rangkaian agenda tersebut menegaskan peran aktif Indonesia dalam kerja sama perpajakan internasional. Indonesia memperkuat jejaring dengan otoritas pajak mitra serta berkontribusi dalam pengembangan kerja sama pertukaran informasi dan bantuan administratif lainnya, termasuk bantuan penagihan pajak untuk mengatasi praktik penghindaran dan penghindaran pajak.
| Pewarta: Abdul Gafur, Mohamad Ari |
| Kontributor Foto: Abdul Gafur, Dwi Astuti, Dokumentasi Direktorat Perpajakan Internasional |
| Editor: Yacob Yahya |
*)Konten yang terdapat pada halaman ini dapat disalin dan digunakan kembali untuk keperluan nonkomersial. Namun, kami berharap pengguna untuk mencantumkan sumber dari konten yang digunakan dengan cara menautkan kembali ke halaman asli. Semoga membantu.