Omzet Rp500 Juta Pertama: “Pajak yang Tidak Dipungut”
Oleh: (Raldin Alif Al Hazmi), pegawai Direktorat Jenderal Pajak
Bagi pelaku usaha mikro, setiap rupiah omzet memiliki arti. Di tengah kebutuhan untuk terus bertumbuh, pemerintah memberikan ruang melalui fasilitas perpajakan yang membuat bagian pertama dari omzet hingga Rp500 juta dalam satu tahun pajak tidak dikenai pajak penghasilan (PPh) bagi wajib pajak orang pribadi pelaku usaha mikro, kecil, dan menengah (UMKM) yang memenuhi ketentuan.
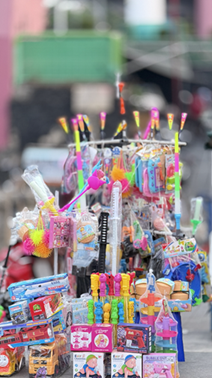
Di sebuah sudut jalan, lapak sederhana dipenuhi berbagai jenis mainan. Ada gelembung sabun, boneka kecil, pistol mainan, hingga beragam benda berwarna-warni yang menarik perhatian anak-anak. Nilai setiap transaksi mungkin tidak besar. Namun, bagi pemiliknya, setiap barang yang berpindah tangan adalah bagian dari perputaran usaha yang menopang kehidupan sehari-hari.
Pemandangan seperti ini sebenarnya menggambarkan wajah ekonomi yang sangat dekat dengan masyarakat: usaha yang dijalankan dengan modal terbatas, dikelola sendiri, dan tumbuh sedikit demi sedikit dari transaksi harian. Dalam konteks perpajakan, pertanyaan yang kemudian muncul adalah ketika usaha tersebut menghasilkan omzet, apakah seluruh omzet langsung dikenai pajak?
Jawabannya: tidak selalu demikian.
Rp500 Juta Pertama Tidak Dikenai PPh
Melalui Peraturan Pemerintah Nomor 55 Tahun 2022 tentang Penyesuaian Pengaturan di Bidang Pajak Penghasilan (PP-55/2022), pemerintah memberikan fasilitas berupa bagian peredaran bruto sampai dengan Rp500 juta dalam satu tahun pajak yang tidak dikenai PPh bagi wajib pajak orang pribadi yang menggunakan skema PPh final UMKM. Ketentuan tersebut tetap berlaku setelah diterbitkannya PP Nomor 20 Tahun 2026 (PP-20/2026) yang mengatur perubahan atas PP-55/2022, yang mulai berlaku pada 22 April 2026.
Artinya, anggapan bahwa setiap pelaku usaha harus langsung membayar pajak atas seluruh omzetnya perlu diluruskan. Sebagai contoh, seorang pedagang orang pribadi memiliki omzet Rp700 juta dalam satu tahun pajak dan memenuhi seluruh persyaratan untuk menggunakan PPh final UMKM. Bagian omzet sampai Rp500 juta tidak dikenai PPh. Pajak hanya dihitung atas bagian omzet yang melebihi Rp500 juta.
Dengan tarif PPh Final sebesar 0,5 persen, penghitungan sederhananya menjadi:
Omzet Rp700 juta – Rp500 juta = Rp200 juta
PPh final = 0,5% × Rp200 juta = Rp1 juta
Dengan mekanisme tersebut, pajak tidak dihitung atas keseluruhan Rp700 juta, melainkan hanya atas bagian yang berada di atas batas Rp500 juta.
Fasilitas ini tentu memiliki arti bagi usaha yang marginnya belum besar. Bagi sebagian pedagang, Rp500 juta pertama bukan sekadar angka dalam peraturan, melainkan ruang untuk menjaga arus kas, membeli kembali barang dagangan, menambah modal, atau mempertahankan keberlangsungan usaha.
Kemudahan yang Tetap Memiliki Batas
Kemudahan tersebut bukan berarti seluruh usaha dengan omzet tertentu otomatis bebas pajak. PP-20/2026 mempertahankan tarif PPh Final sebesar 0,5 persen dan batas peredaran bruto sampai dengan Rp4,8 miliar bagi wajib pajak yang memenuhi kriteria. Namun, regulasi terbaru juga memperjelas pihak yang dapat menggunakan skema tersebut dan mengatur sejumlah kondisi yang tidak dapat memanfaatkannya. Dengan demikian, fasilitas Rp500 juta perlu dipahami sebagai bagian dari desain kebijakan perpajakan, bukan sebagai penghapusan kewajiban pajak bagi pelaku usaha.
Ada pesan yang lebih besar di balik kebijakan tersebut. Pemerintah berupaya memberikan kemudahan kepada usaha yang memang membutuhkan, sekaligus menjaga agar fasilitas perpajakan tetap diberikan secara tepat sasaran. PP-20/2026 juga mengatur ketentuan mengenai penggabungan peredaran bruto dalam kondisi tertentu, termasuk bagi suami dan istri serta perseroan perorangan, sebagai bagian dari upaya mencegah penggunaan struktur usaha untuk mempertahankan fasilitas secara tidak semestinya.
Pajak yang Memberi Ruang untuk Bertumbuh
Pada akhirnya, pajak tidak selalu harus dipandang dari sisi berapa rupiah yang harus dibayarkan. Dalam kebijakan perpajakan, kapan pajak dikenakan dan kepada siapa fasilitas diberikan sama pentingnya. Bagi pelaku usaha mikro, perjalanan dari menjual beberapa barang dalam sehari hingga memiliki omzet ratusan juta rupiah merupakan proses yang tidak selalu mudah. Karena itu, memberikan ruang pada tahap awal pertumbuhan usaha dapat menjadi bagian dari upaya menciptakan sistem perpajakan yang sederhana sekaligus proporsional.
Lapak kecil seperti pada foto mungkin hanya terlihat sebagai tempat menjual mainan. Namun, di baliknya ada modal yang berputar, barang yang dibeli dan dijual, pendapatan keluarga, serta aktivitas ekonomi yang terus bergerak. Di sanalah kita dapat melihat makna lain dari Rp500 juta pertama, yaitu “bukan sekadar angka yang tertulis dalam peraturan, melainkan sebuah ruang yang diberikan negara agar usaha kecil dapat bertahan, berkembang, dan pada waktunya tumbuh menjadi usaha yang semakin kuat dalam ekonomi formal.”
Karena, dalam perpajakan, memberikan kemudahan bukan berarti menghilangkan kewajiban. Kemudahan adalah cara negara memberi ruang agar kepatuhan dapat tumbuh bersama perkembangan usaha.
*)Artikel ini merupakan pendapat pribadi penulis dan bukan cerminan sikap instansi tempat penulis bekerja.
Konten yang terdapat pada halaman ini dapat disalin dan digunakan kembali untuk keperluan nonkomersial. Namun, kami berharap pengguna untuk mencantumkan sumber dari konten yang digunakan dengan cara menautkan kembali ke halaman asli. Semoga membantu.
- 33 kali dilihat