Daftar Penyelenggara PMSE yang Ditunjuk Sebagai Pihak Lain:
|
No |
Nama PMSE |
Tanggal Penunjukan |
|
1 |
PT Global Digital Niaga Tbk (Blibli) |
01/07/2026 |
|
2 |
PT Shopee International Indonesia |
01/07/2026 |
|
3 |
PT Tokopedia |
01/07/2026 |
|
4 |
PT Ecart Webportal Indonesia (Lazada) |
01/07/2026 |
Apa yang diatur dalam PMK 37 Tahun 2025?
Penunjukan Pihak Lain (Marketplace/Lokapasar) sebagai pemungut pajak penghasilan (PPh) serta tata cara Pemungutan PPh Pasal 22, penyetoran, dan pelaporan PPh yang dipungut oleh Pihak Lain (Marketplace/Lokapasar) atas penghasilan yang diterima atahu diperoleh Pedagang Dalam Negeri/Seller/ Merchant dengan mekanisme Perdagangan Melalui Sistem Elektronik.
Siapa Pelaku yang terlibat dalam PMK 37 Tahun 2025?
- Penyelenggara Perdagangan Melalui Sistem Elektronik atau disebut Pihak Lain (Marketplace/Lokapasar) selaku pemungut PPh Pasal 22.
- Pedagang Dalam Negeri/Seller/Merchant selaku Subjek Pemungutan PPh Pasal 22.
Siapa Subjek Pemungutan PPh Pasal 22 dalam PMK 37 tahun 2025?
Pedagang Dalam Negeri yaitu orang pribadi atau badan yang melakukan transaksi dengan pembeli barang dan/atau jasa melalui Perdagangan Melalui Sistem Elektronik dan menerima penghasilan menggunakan rekening bank atau rekening keuangan sejenis. Pedagang Dalam Negeri ini juga mencakup perusahaan jasa pengiriman atau ekspedisi, perusahaan asuransi, dan pihak lainnya yang bertransaksi dengan pembeli melalui Perdagangan Melalui Sistem Elektronik.
Apa Objek Pemungutan PPh Pasal 22 yang diatur dalam PMK 37 Tahun 2025?
Penghasilan yang diterima atau diperoleh Pedagang Dalam Negeri/Seller/ Merchant sehubungan dengan transaksi yang dilakukan melalui Penyelenggara Perdagangan Melalui Sistem Elektronik.
Berapa besaran pungutan yang dilakukan oleh Pihak Lain (Marketplace/Lokapasar) dan kapan terutangnya?
Besaran Pemungutan PPh Pasal 22 adalah 0,5% dari Peredaran Bruto yang diterima atau diperoleh pedagang yang tercantum dalam tagihan (tidak termasuk PPN dan PPnBM). Saat terutang PPh Pasal 22 tersebut adalah saat pembayaran diterima oleh Pihak Lain (Marketplace/Lokapasar). Perdaran Bruto adalah peredaran bruto yang diterima oleh Pedagang Dalam Negeri/Seller/Merchant setelah penyesuaian keperluan pemasaran penjual semata. Sebagai contoh, jika jumlah peredaran bruto dalam suatu Marketplace/Lokapasar dalam sebulan adalah sebesar Rp1.000.000,00 maka PPh dipungut adalah sebesar Rp5.000,00.
Apakah PMK Nomor 37 Tahun 2025 mengatur jenis pajak baru?
Tidak ada pajak baru yang diatur dalam PMK Nomor 37 Tahun 2025. Regulasi ini hanya mengubah mekanisme penyetoran pajak, di mana sebelumnya penyetoran dilakukan sendiri oleh pedagang, kini diubah menjadi dipungut oleh Marketplace/ Lokapasar. Untuk Wajib Pajak yang dikenakan PPh bersifat Final termasuk Wajib Pajak Orang Pribadi yang memenuhi Kriteria dalam PP Nomor 20 Tahun 2026 tentang perubahan PP Nomor 55 Tahun 2022 (Pedagang dengan Peredaran Bruto Tertentu) maka Pemungutan PPh Pasal 22 dapat menjadi pengurang PPh Final yang terutang, sedangkan untuk yang melaksanakan kewajiban perpajakan menggunakan tarif umum maka pemungutan PPh Pasal 22 dapat menjadi Kredit Pajak di SPT Tahunan PPh pedagang.
Siapa yang dapat ditunjuk menjadi Pihak lain (Marketplace/ Lokapasar) yang dapat melakukan Pemungutan PPh Pasal 22?
Penyelenggara Perdagangan Melalui Sistem Elektronik yang bertempat tinggal atau bertempat kedudukan di: 1. dalam wilayah negara Republik Indonesia; dan 2. luar wilayah negara Republik Indonesia, yang menggunakan rekening eskro (escrow account) untuk menampung penghasilan yang diterima atau diperoleh Pedagang Dalam Negeri/Seller/ Merchant dengan mekanisme Perdagangan Melalui Sistem Elektronik dan: 1. memiliki nilai transaksi dengan pemanfaat jasa penyediaan sarana elektronik yang digunakan untuk transaksi di Indonesia melebihi jumlah tertentu dalam 12 (dua belas) bulan; dan/atau 2. jumlah traffic atau pengakses melebihi jumlah tertentu dalam 12 (dua belas) bulan. Batasan mengenai besarnya nilai transaksi dan/atau jumlah traffic atau pengakses melebihi jumlah tertentu sebagaimana dimaksud diatur dalam PER-15/PJ/2025, yaitu:
- nilai transaksi dengan pemanfaat jasa di Indonesia melebihi Rp600.000.000,00 (enam ratus juta rupiah) dalam 12 (dua belas) bulan atau Rp50.000.000,00 (lima puluh juta rupiah) dalam 1 (satu) bulan; dan/ atau
- jumlah traffic atau pengakses di Indonesia melebihi 12.000 (dua belas ribu) dalam 12 (dua belas) bulan atau 1.000 (seribu) dalam 1 (satu) bulan
Informasi apa saja yang harus disampaikan Pedagang Dalam Negeri/Seller/Merchant kepada Pihak Lain (Marketplace/Lokapasar) yang ditunjuk? Dan bagaimana tata cara penyampaian informasi oleh Pedagang Dalam Negeri/Seller/Merchant?
- Pedagang Dalam Negeri/Seller/Merchant menyampaikan informasi berupa NPWP/NIK dan alamat korespondensi.
- Dalam hal Pedagang Dalam Negeri/Seller/Merchant adalah Wajib Pajak Orang Pribadi yang memenuhi Persyaratan dalam PP 55 Tahun 2022 stdd PP 20 Tahun 2026 yang memiliki Peredaran Bruto pada Tahun Pajak berjalan sampai dengan Rp500.000.000,00 (lima ratus juta rupiah), ia harus menyampaikan surat pernyataan Peredaran Bruto sampai dengan Rp500.000.000,00 (lima ratus juta rupiah) dengan format sesuai lampiran PMK Nomor 37 Tahun 2025 dengan dibubuhkan meterai.
- Dalam hal Pedagang Dalam Negeri/Seller/Merchant memiliki surat keterangan bebas (SKB) pemotongan dan/atau Pemungutan PPh, ia harus menyampaikan SKB tersebut.
Tata cara penyampaian informasi ditentukan oleh Pihak Lain (Marketplace/ Lokapasar), dan Pedagang Dalam Negeri/Seller/Merchant bertanggung jawab atas kebenaran informasi yang harus disampaikan.
Apakah Surat Pernyataan peredaran bruto yang dimaksud disampaikan untuk masing-masing akun dan masingmasing Marketplace/Lokapasar?
Surat Pernyataan peredaran bruto untuk satu Pedagang Dalam Negeri/Seller/ Merchant (satu NPWP/NIK) dapat digunakan untuk semua akun yang dimiliki dan dapat disampaikan kepada semua Marketplace/Lokapasar. Misal, Tuan A memiliki beberapa toko di beberapa Marketplace/Lokapasar, maka Tuan A cukup membuat 1 (satu) Surat Pernyataan yang mencakup seluruh peredaran bruto Tuan A, dan dapat digunakan/disampaikan ke semua Marketplace/Lokapasar. Untuk mekanisme penyampaian Surat Pernyataan, dikembalikan ke masingmasing Pihak Lain (Marketplace/Lokapasar).
Apa yang harus dilakukan dalam hal Pedagang Dalam Negeri/Seller/Merchant Wajib Pajak Orang Pribadi telah memiliki Peredaran Bruto melebihi Rp500.000.000,00 (lima ratus juta rupiah)?
Pedagang Dalam Negeri/Seller/Merchant Wajib Pajak Orang Pribadi yang memenuhi Persyaratan dalam PP 55 Tahun 2022 stdd PP 20 Tahun 2026 harus menyampaikan informasi kepada Pihak Lain (Marketplace/Lokapasar) berupa surat pernyataan bermeterai yang menyatakan bahwa Pedagang Dalam Negeri/ Seller/Merchant memiliki Peredaran Bruto pada Tahun Pajak berjalan melebihi Rp500.000.000,00 (lima ratus juta rupiah) sesuai format terlampir dalam PMK 37 Tahun 2025 dan disampaikan paling lambat akhir bulan saat Peredaran Bruto melebihi Rp500.000.000,00 (lima ratus juta rupiah). Contoh terkait informasi berupa informasi/Surat Pernyataan bermeterai: Tuan A adalah orang pribadi yang memiliki peredaran usaha tertentu dibawah Rp4,8 M dan memilih untuk dikenakan PPh Final sesuai dengan PP Nomor 20 Tahun 2026. Tuan A memiliki peredaran usaha selama tahun 2026 sebagai berikut:
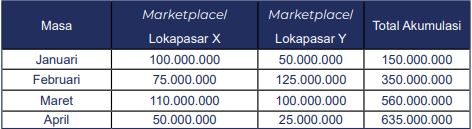
Tuan A harus menyampaikan Surat Pernyataan bermeterai yang menyatakan memiliki omzet sampai dengan Rp500 juta kepada Marketplace X dan Marketplace Y sebelum Tahun Pajak 2026, misal Desember 2025. Oleh karena itu, Tuan A di tahun 2026 tidak dipungut PPh Pasal 22. Pada Maret 2026, omzet gabungan Toko Tuan A sudah melebihi Rp.500.000.000. Tuan A wajib menyerahkan Surat Pernyataan bermeterai yang menyatakan bahwa Peredaran Bruto pada Tahun Pajak berjalan melebihi Rp.500,000.000 sesuai format terlampir dalam PMK Nomor 37 Tahun 2025, dan disampaikan paling lambat akhir bulan (31 Maret 2026). Tuan A akan dipungut PPh Pasal 22 mulai April 2026 oleh Marketplace X sebesar 0,5% x Rp50.000.000 = Rp250.000 dan oleh Marketplace Y sebesar 0,5% x Rp25.000.000 = Rp125.000.
- 40462 kali dilihat