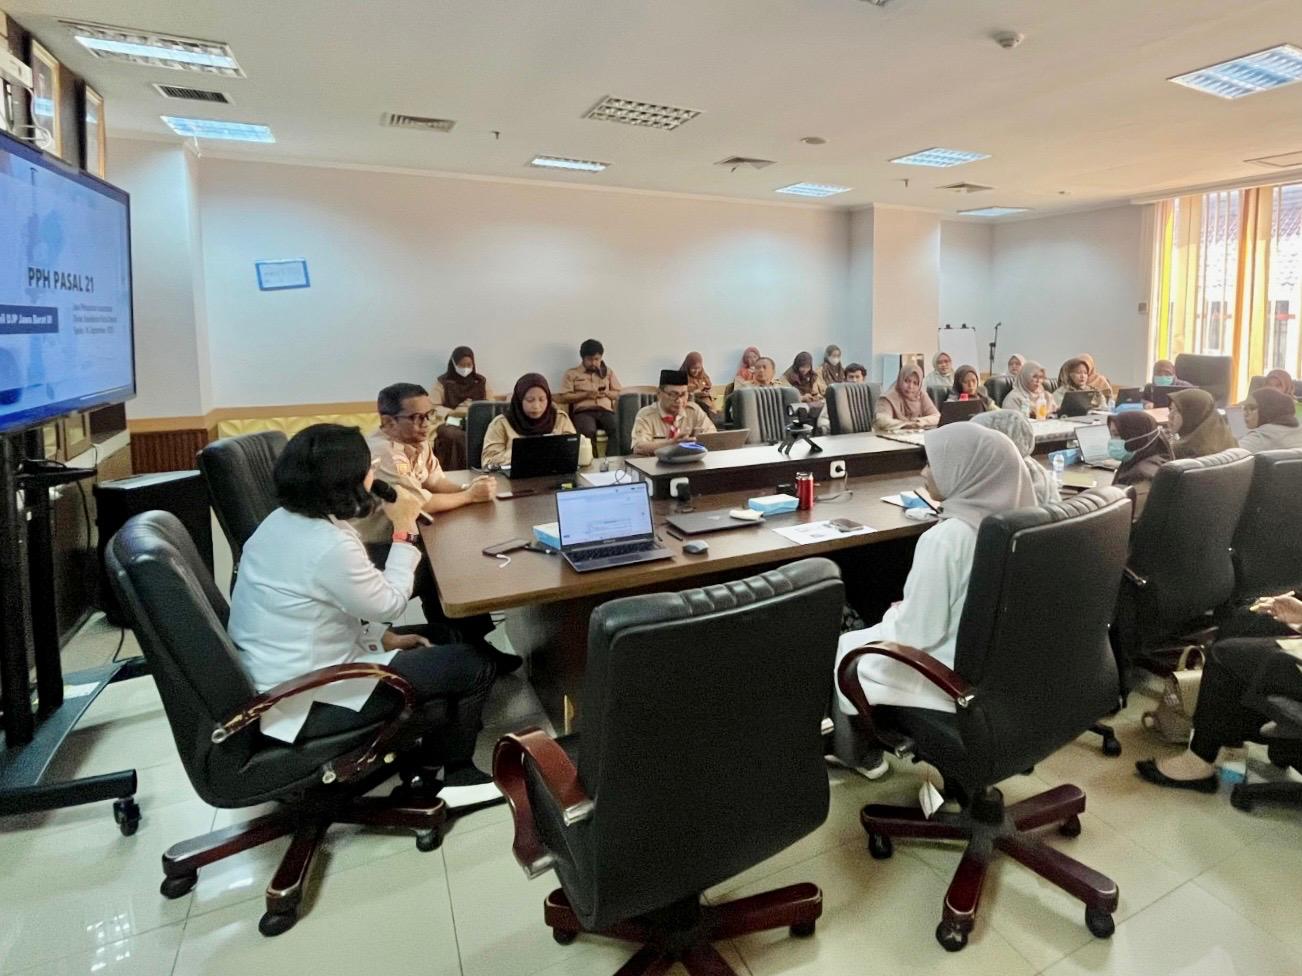
Dinas Kesehatan (Dinkes) Kota Depok berkolaborasi dengan Kantor Wilayah Direktorat Jenderal Pajak (Kanwil DJP) Jawa Barat III menggelar kegiatan edukasi perpajakan terkait perhitungan pajak bagi aparatur sipil negara (ASN) maupun Non-ASN yang bertugas di Badan Layanan Umum Daerah (BLUD) Rumah Sakit Umum Daerah (RSUD) serta Puskesmas di lingkungan Kota Depok (Senin, 14/9/2026).
Santi, penyuluh pajak yang hadir sebagai narasumber, menekankan kembali bahwa bendahara pemerintah wajib memotong pajak atas gaji, upah, honorarium, tunjangan, dan pembayaran lain yang diterima wajib pajak orang pribadi dalam negeri.
“Agar pemotongan tepat sasaran, bendahara perlu lebih jeli mengklasifikasikan skema perpajakan sesuai status kepegawaian,” ucapnya.
Untuk ASN maupun Non-ASN yang termasuk kriteria pegawai tetap, pemotongan pajak bulanannya kini menggunakan tarif efektif rata-rata (TER). Sementara pada masa pajak terakhir, perhitungannya akan dihitung ulang dengan tarif progresif Pasal 17 UU PPh (pajak penghasilan) dikurangi dengan PPh yang telah dipotong pada masa pajak sebelumnya yang telah dihitung dengan TER. Pada masa pajak terakhir inilah akan diterbitkan e-Bupot BPA1/BPA2.
Terkait penghasilan lainnya berupa jasa pelayanan kesehatan, Wahyu Pebriansyah, penyuluh pajak, menyampaikan dokter yang berstatus ASN maupun non-ASN sama-sama dikenakan pemotongan PPh pasal 21 dengan menggunakan skema bukan pegawai (sebagai tenaga ahli) dengan dasar pengenaan pajak (DPP) sebesar 50% dari penghasilan bruto jasa dokter.
Jika dokter tersebut juga tercatat sebagai pegawai yang rutin menerima gaji dan tambahan penghasilan pegawai (TPP) di tempat ia bekerja, maka skema pemotongannya akan berjalan berdampingan, di mana gaji dan TPP masuk ke dalam skema Pegawai Tetap.
Wahyu kemudian membedah sebuah simulasi kasus. Diilustrasikan, pada bulan September 2026 seorang dokter dengan status penghasilan tidak kena pajak (PTKP) tidak kawin tanpa tanggungan (TK/0) menerima gaji pokok Rp4.000.000, TPP Rp10.000.000, dan imbalan jasa pelayanan Rp6.000.000.
“Diketahui, imbalan Rp6.000.000 ini merupakan porsi 60% bagi hasil dari total jasa dokter yang dibayar oleh pasien kepada rumah sakit. PPh 21 untuk total gaji pokok dan TPP (Rp14.000.000) dikenakan tarif TER bulanan sebesar 6% sehingga PPh Pasal 21 terutang di masa September 2026 sebesar Rp840.000,” jelasnya.
Dinamika pekerjaan di instansi pemerintah juga tak lepas dari pembayaran honorarium, misalnya honorarium narasumber, kepanitiaan, dan tim kerja. Untuk honorarium yang dibiayai anggaran pendapatan dan belanja negara (APBN) atau anggaran pendapatan dan belanja daerah (APBD),
Wahyu menjelaskan bahwa PNS, pejabat negara, dan pensiunannya dikenakan PPh pasal 21 final sesuai Peraturan Pemerintah Nomor 80 Tahun 2010, dengan tarif 0% untuk golongan I dan II, 5% untuk golongan III, serta 15% untuk pejabat negara dan golongan IV.
"Skema final ini khusus untuk PNS, pejabat negara, dan pensiunannya," tegasnya. Ia mengingatkan, "Pegawai tetap non-PNS jangan disamakan, karena tetap dikenakan PPh Pasal 21 dengan skema pegawai tetap biasa, bukan tarif final."
Menyambut terlaksananya kegiatan ini, Sekretaris Dinas Kesehatan Kota Depok, Juri Hendrajadi, turut menegaskan komitmen institusinya. "Ini adalah komitmen kami untuk selalu patuh pajak. Harapannya, tidak ada lagi kebingungan bagi para bendahara untuk menyelesaikan administrasi perpajakannya," pungkasnya.
| Pewarta: Faridha Dwiyanti F |
| Kontributor Foto: Wahyu Pebriansyah |
| Editor: Santi |
*)Konten yang terdapat pada halaman ini dapat disalin dan digunakan kembali untuk keperluan nonkomersial. Namun, kami berharap pengguna untuk mencantumkan sumber dari konten yang digunakan dengan cara menautkan kembali ke halaman asli. Semoga membantu.
- 7 kali dilihat