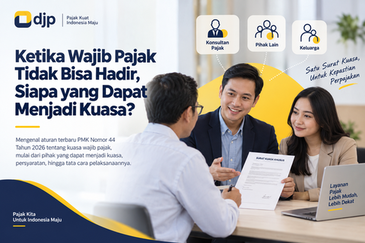
Ketika Wajib Pajak Tidak Bisa Hadir, Siapa yang Dapat Menjadi Kuasa?
Oleh: Rizal Muhaimin, pegawai Direktorat Jenderal Pajak
Dalam menjalankan hak dan memenuhi kewajiban perpajakan, tidak semua wajib pajak dapat selalu mengunjungi atau berkomunikasi langsung dengan Direktorat Jenderal Pajak (DJP). Kesibukan, jarak, kegiatan usaha, hingga kebutuhan untuk mendapatkan bantuan dari pihak yang memahami perpajakan dapat menjadi alasan wajib pajak menunjuk seorang kuasa.
Namun, siapa sebenarnya yang dapat menjadi kuasa wajib pajak? Apakah harus seorang konsultan pajak? Apakah anggota keluarga dapat membantu mengurus pajak? Bagaimana jika seseorang memiliki sertifikat brevet pajak tetapi tidak memiliki gelar konsultan pajak?
Peraturan Menteri Keuangan Nomor 44 Tahun 2026 tentang Persyaratan untuk Menjadi Kuasa di Bidang Perpajakan dan Tata Cara Pelaksanaan Hak dan Pemenuhan Kewajiban Kuasa di Bidang Perpajakan kini menjawab pertanyaan-pertanyaan tersebut.
PMK 44/2026 menggantikan PMK Nomor 229/PMK.03/2014, yang mengatur persyaratan dan pelaksanaan hak dan kewajiban kuasa yang ditunjuk Wajib Pajak. Aturan ini juga dibuat untuk memberikan kepastian hukum, kesetaraan, dan kemudahan bagi kuasa yang ditunjuk Wajib Pajak.
Tidak Hanya Konsultan Pajak
Salah satu hal yang harus diperhatikan bahwa Wajib Pajak dapat menunjuk seorang kuasa melalui Surat Kuasa Khusus. Menurut PMK 44/2026, pihak yang dapat ditunjuk sebagai kuasa terdiri dari tiga kelompok, yaitu:
- Konsultan Pajak;
- Pihak Lain; dan
- Keluarga.
Meskipun telah menunjuk seorang kuasa, tanggung jawab atas pelaksanaan hak dan pemenuhan kewajiban perpajakan yang dikuasakan tetap berada pada Wajib Pajak.
Lalu, apa yang dimaksud dengan Pihak Lain dan Keluarga?
Pihak Lain adalah seseorang selain Konsultan Pajak dan keluarga yang telah memperoleh Surat Keterangan Terdaftar (SKT) yang memungkinkan dirinya ditunjuk sebagai kuasa Wajib Pajak. Sementara itu, Keluarga meliputi suami, istri, atau seseorang yang mempunyai hubungan sedarah atau semenda sampai dengan derajat kedua dengan Wajib Pajak.
Bagaimana dengan Kompetensi Kuasa?
Kemudahan untuk menunjuk kuasa tidak berarti setiap orang secara otomatis memiliki kuasa. Menurut PMK 44/2026, kuasa harus memiliki kompetensi tertentu dalam aspek perpajakan, kecuali jika kuasa tersebut berasal dari keluarga Wajib Pajak. Kompetensi ini termasuk memahami ketentuan peraturan perundang-undangan di bidang perpajakan yang berlaku.
Untuk Konsultan Pajak, kompetensi tersebut dianggap terpenuhi dengan memiliki Izin Konsultan Pajak. Sementara itu, Pihak Lain dianggap memiliki kompetensi apabila memiliki Surat Keterangan Terdaftar.
Ilustrasi 1: Saudara Membantu Mengurus Pajak
Bayangkan seorang Wajib Pajak Orang Pribadi sedang berada di luar kota dan perlu memberikan tanggapan dalam proses perpajakan tertentu. Setelah itu, dia meminta keluarganya untuk mewakilinya.
Apakah anggota keluarga harus memiliki SKT atau sertifikat brevet pajak? Tidak.
Seseorang yang memenuhi kriteria sebagai Keluarga sebagaimana diatur dalam PMK 44/2026 tidak perlu memenuhi persyaratan kompetensi tertentu yang berkaitan dengan perpajakan. Tetapi penunjukan harus ditulis dalam Surat Kuasa Khusus dan disertai dengan dokumen yang menunjukkan hubungan keluarga.
Salinan Kartu Keluarga harus digunakan untuk membuktikan hubungan keluarga jika penerima kuasa dan pemberi kuasa tercantum dalam Kartu Keluarga yang sama. Jika mereka tidak tercantum dalam Kartu Keluarga yang sama, hubungan keluarga dapat dibuktikan dengan surat pernyataan dari pemberi kuasa.
Brevet Pajak Masih Bisa Digunakan, tetapi Ada Batas Waktu
Bagaimana jika seseorang memiliki sertifikat brevet pajak tetapi tidak bekerja sebagai konsultan pajak? PMK 44/2026 memberikan ketentuan peralihan.
Seseorang selain Konsultan Pajak yang memiliki sertifikat brevet atau ijazah pendidikan formal di bidang perpajakan dari perguruan tinggi negeri atau swasta berstatus terakreditasi A, sekurang-kurangnya Diploma III, masih dapat ditunjuk sebagai kuasa sampai dengan 31 Desember 2026.
Ada konsekuensi administratif yang perlu diperhatikan. Untuk memanfaatkan ketentuan peralihan tersebut, Wajib Pajak harus membuat Surat Kuasa Khusus dalam bentuk kertas dengan melampirkan fotokopi ijazah atau sertifikat brevet yang memenuhi persyaratan. Surat tersebut disampaikan secara langsung ke KPP atau KP2KP untuk diadministrasikan dalam sistem administrasi DJP.
Surat Kuasa Khusus Tidak Bisa Dibuat Sembarangan
Hal lain yang cukup penting adalah bentuk dan isi Surat Kuasa Khusus. PMK 44/2026 memperbolehkan surat kuasa khusus dibuat dalam bentuk elektronik maupun kertas.
Setidaknya, surat kuasa khusus harus memuat identitas pemberi kuasa dan penerima kuasa, status penerima kuasa, hak dan/atau kewajiban perpajakan tertentu yang dikuasakan, serta masa berlaku surat kuasa. Surat tersebut juga harus telah lunas bea meterai dan, untuk kuasa yang merupakan keluarga, dilengkapi dokumen pendukung hubungan keluarga.
Menariknya, PMK 44/2026 juga memperhatikan penggunaan kuasa secara elektronik. Surat kuasa khusus dalam bentuk kertas dikirim secara langsung melalui KPP atau KP2KP, tetapi surat kuasa elektronik dibuat melalui Portal Wajib Pajak. Jika wajib pajak akan melaksanakan hak dan kewajiban perpajakan secara elektronik, Wajib Pajak juga harus memberikan persetujuan akses Portal Wajib Pajak kepada kuasa tersebut. Dengan demikian, surat kuasa saja tidak selalu cukup ketika pelaksanaan kuasa dilakukan melalui sistem elektronik.
Satu Surat Kuasa untuk Satu Kuasa dan Perpajakan Tertentu
Wajib Pajak harus mempertimbangkan satu hal lagi.
Satu Surat Kuasa Khusus hanya berlaku untuk satu orang kuasa dan hanya untuk melaksanakan hak dan kewajiban perpajakan tertentu yang disebutkan dalam surat tersebut. Seorang kuasa juga tidak dapat melimpahkan kuasa yang diterimanya kepada orang lain.
Sebagai contoh, seorang Wajib Pajak memberikan kuasa kepada Budi untuk mengurus pelaporan SPT Masa PPh Pasal 21 Masa Pajak Juli 2026. Dalam hal ini, Budi hanya berwenang melakukan hal-hal yang tercantum dalam surat kuasa khusus tersebut. Budi tidak dapat memberikan wewenang tersebut kepada orang lain, misalnya Andi. Namun, jika wajib pajak menginginkan Andi untuk mengurus kewajiban perpajakannya, wajib pajak harus memberikan kuasa kepada Andi melalui surat kuasa khusus.
Bahkan Lampiran PMK 44/2026 menyediakan contoh pengisian yang menjelaskan hak dan kewajiban pajak yang dikuasakan, jenis pajak, masa pajak, bagian tahun pajak, atau tahun pajak yang termasuk dalam ruang lingkup kuasa. Karena itu, semakin jelas ruang lingkup kuasa yang diberikan, semakin kecil kemungkinan terjadi perbedaan pemahaman antara Wajib Pajak dan kuasanya.
Bagaimana Jika Wajib Pajak Ingin Mengganti Kuasa?
Dalam praktiknya, wajib pajak mungkin saja ingin mengganti kuasa. Misalnya, sebelumnya menunjuk Budi sebagai kuasa, tetapi kemudian menunjuk konsultan pajak untuk menangani urusan yang sama. Menurut PMK 44/2026, Wajib Pajak yang mencabut pemberian kuasa harus membuat surat pencabutan Surat Kuasa Khusus, baik secara elektronik maupun kertas, dan dikirim melalui Portal Wajib Pajak atau secara langsung melalui KPP/KP2KP sesuai dengan bentuk suratnya.
Yang perlu diperhatikan bahwa pencabutan berlaku sejak tanggal surat pencabutan diterima oleh DJP dan tidak berlaku surut. Apabila wajib pajak akan menunjuk kuasa baru untuk pelaksanaan hak dan/atau pemenuhan kewajiban perpajakan tertentu yang sama, surat pencabutan harus disampaikan terlebih dahulu sebelum menunjuk kuasa baru.
Kapan Pemberian Kuasa Berakhir?
Pemberian kuasa tidak selalu berakhir hanya karena masa berlakunya telah selesai. PMK 44/2026 mengatur beberapa kondisi yang menyebabkan pemberian kuasa berakhir, yaitu:
- masa berlaku surat kuasa khusus berakhir;
- wajib pajak mencabut pemberian kuasa;
- izin konsultan pajak dibekukan dan/atau dicabut;
- surat keterangan terdaftar dibekukan dan/atau dicabut; atau
- kuasa dipidana karena melakukan tindak pidana di bidang perpajakan atau tindak pidana lainnya.
Sejak pemberian kuasa berakhir, kuasa tidak dapat lagi melaksanakan hak dan/atau memenuhi kewajiban perpajakan yang sebelumnya dikuasakan. Akses kuasa pada Portal Wajib Pajak juga berakhir.
Bagaimana dengan Surat Kuasa yang Sudah Ada?
Perubahan aturan tidak serta-merta membuat seluruh Surat Kuasa Khusus lama menjadi tidak berlaku. PMK 44/2026 mengatur bahwa Surat Kuasa Khusus yang telah diberikan berdasarkan ketentuan sebelumnya dan disampaikan kepada DJP sebelum PMK-44/2026 mulai berlaku, masih dapat digunakan untuk melaksanakan hak dan/atau kewajiban perpajakan tertentu yang diatur dalam Surat Kuasa Khusus tersebut. Oleh karena itu, wajib pajak tidak perlu membuat ulang seluruh surat kuasa yang telah memenuhi ketentuan dan telah disampaikan sebelum berlakunya PMK 44/2026.
Kuasa Bukan Sekadar Formalitas
Hadirnya PMK 44/2026 memberikan ruang yang lebih jelas bagi wajib pajak untuk mendapatkan bantuan dalam menjalankan hak dan memenuhi kewajiban perpajakan. Di satu sisi, aturan ini memudahkan karena kuasa dapat berasal dari konsultan pajak, pihak lain, atau keluarga. Di sisi lain, ada batasan yang harus diperhatikan, mulai dari kompetensi, administrasi surat kuasa khusus, ruang lingkup kewenangan, dan akses elektronik.
Pemahaman tentang hal-hal ini menjadi semakin penting di era administrasi pajak yang semakin terdigitalisasi. Kuasa wajib pajak bukan hanya soal siapa yang dapat mewakili, tetapi juga tentang memastikan hak dan kewajiban perpajakan dapat dilaksanakan secara tepat, tertib, dan bertanggung jawab.
*)Artikel ini merupakan pendapat pribadi penulis dan bukan cerminan sikap instansi tempat penulis bekerja.
Konten yang terdapat pada halaman ini dapat disalin dan digunakan kembali untuk keperluan nonkomersial. Namun, kami berharap pengguna untuk mencantumkan sumber dari konten yang digunakan dengan cara menautkan kembali ke halaman asli. Semoga membantu.
- 77 views